- Un véhicule ou du matériel apporté à une société est un apport en nature, évalué par un commissaire aux apports sauf dispense.
- À la constitution d'une SARL ou d'une SAS, la dispense exige deux conditions : aucun apport en nature au-delà de 30 000 € et un total d'apports en nature non évalués d'au plus la moitié du capital.
- Exemple : 2 camions de 10 000 € et 1 000 € de numéraire, soit 21 000 € de capital. Dispense impossible : 20 000 € dépasse la moitié de 21 000 €.
- En augmentation de capital de SAS ou de SA, pas de dispense : le commissaire aux apports est obligatoire.
- Pièces clés : carte grise, facture, contrôle technique, certificat de non-gage, rapports de vérification des engins de levage. Rapport ALV dès 550 € HT.
Un véhicule ou une machine, c'est un apport en nature
Apporter un bien autre que de l'argent à une société, c'est réaliser un apport en nature. Un camion, un utilitaire, une mini-pelle, une grue, une nacelle, un tracteur ou un parc de machines entrent dans cette catégorie. En échange, l'apporteur reçoit des parts ou des actions.
La question centrale est la valeur. Les parts émises en contrepartie doivent correspondre à une valeur réelle, car le capital est le gage des créanciers. C'est le rôle du commissaire aux apports : il apprécie la valeur des apports en nature et en rend compte dans un rapport. Il ne vérifie jamais le numéraire.
Quand le commissaire aux apports est-il obligatoire ?
À la constitution d'une SARL, d'une EURL, d'une SAS ou d'une SASU, le commissaire aux apports est obligatoire par principe. Les associés peuvent l'écarter, à l'unanimité (ou l'associé unique seul), si deux conditions sont remplies en même temps :
- aucun apport en nature ne dépasse 30 000 € ;
- la valeur totale des apports en nature non évalués par un commissaire ne dépasse pas la moitié du capital.
Les deux conditions sont cumulatives. Un seul bien de faible valeur peut passer. Plusieurs biens, ou un capital surtout constitué de matériel, bloquent souvent la dispense.
En augmentation de capital de SAS ou de SA, il n'existe pas de dispense : tout apport en nature passe par un commissaire aux apports. En SARL, faites vérifier les conditions applicables à votre opération avant de décider. Le détail des cas figure dans notre guide sur le commissaire aux apports obligatoire ou dispensé.
Exemple chiffré : deux camions et 1 000 € de numéraire
Un artisan crée sa SARL. Il apporte deux camions estimés 10 000 € chacun et 1 000 € en numéraire. Le capital s'élève à 21 000 €.
| Élément | Montant |
|---|---|
| Camion n° 1 (apport en nature) | 10 000 € |
| Camion n° 2 (apport en nature) | 10 000 € |
| Numéraire | 1 000 € |
| Capital total | 21 000 € |
| Moitié du capital | 10 500 € |
| Total des apports en nature | 20 000 € |
Première condition : chaque camion vaut 10 000 €, sous le seuil de 30 000 €. Elle est remplie. Seconde condition : les apports en nature totalisent 20 000 €, soit plus que la moitié du capital (10 500 €). Elle n'est pas remplie. La dispense est donc impossible, et un commissaire aux apports doit être désigné.
Retenir les deux seuils évite une erreur fréquente : croire que des biens tous inférieurs à 30 000 € suffisent à se passer du commissaire.
Sans commissaire : la responsabilité des associés
Quand la dispense est possible et utilisée, ou quand les associés retiennent une valeur différente de celle du commissaire, ils sont solidairement responsables pendant 5 ans, à l'égard des tiers, de la valeur attribuée aux apports. Sur du matériel qui se déprécie vite, ce risque n'est pas théorique. Un rapport indépendant documente la valeur à la date de l'apport.
Comment fixer la valeur d'un véhicule ou d'un matériel
La valeur retenue est la valeur de marché à la date de l'apport, pas le prix d'achat ni la valeur comptable. Le commissaire s'appuie sur :
- la cote ou les annonces de biens comparables ;
- les factures d'achat et d'entretien ;
- l'état du bien et son kilométrage ou ses heures d'utilisation ;
- pour les équipements de levage (grue, nacelle), les vérifications générales périodiques. Elles sont obligatoires et conditionnent l'usage du matériel, donc sa valeur. Un engin sans vérification à jour ne peut pas être évalué comme un engin utilisable.
Être propriétaire, et le cas du véhicule gagé
On n'apporte que ce dont on est propriétaire. La carte grise doit être au nom de l'apporteur et la facture doit le désigner. Un véhicule en location avec option d'achat ou en location longue durée n'appartient pas à l'utilisateur : il ne peut pas être apporté en l'état.
Si le véhicule est gagé ou financé par un crédit en cours, deux voies existent. Soit le crédit est soldé avant l'apport. Soit la société reprend le crédit. Dans ce second cas, l'apport est en partie rémunéré par la reprise de la dette : on parle d'apport mixte, ou à titre onéreux pour la partie reprise. Le commissaire examine alors la valeur du bien et la dette reprise.
Les pièces à réunir
- Certificat d'immatriculation (carte grise) au nom de l'apporteur.
- Facture d'achat, et factures d'entretien ou de réparation significatives.
- Dernier procès-verbal de contrôle technique pour les véhicules concernés.
- Certificat de non-gage récent.
- Pour les grues, nacelles et autres engins de levage : rapports des vérifications générales périodiques.
- Photos, relevé du kilométrage ou du compteur d'heures, et éléments de cote ou annonces comparables.
- Projet de statuts ou de décision d'augmentation de capital, et tableau de répartition des parts.
- En cas de crédit : tableau d'amortissement et accord du prêteur sur la reprise.
Désignation et déroulement
À la constitution, les futurs associés désignent le commissaire par décision unanime, ou l'associé unique seul. Cette décision doit être signée avant le début des travaux. Le commissaire vérifie son indépendance : il ne peut pas être l'expert-comptable de la société ni avoir de lien avec elle.
Son rapport est déposé au greffe et annexé aux statuts. Après l'immatriculation de la société, la carte grise est mise au nom de la société. Pour une augmentation de capital, le calendrier des décisions est détaillé dans notre guide sur les délais légaux des opérations sur le capital.
Ce que fait ALV
ALV Expertise & Conseil, cabinet de Loïc Verron, commissaire aux comptes inscrit et expert-comptable diplômé, rédige votre rapport de commissaire aux apports à distance, partout en France. Apport de véhicule, d'engin ou de matériel : dès 550 € HT, selon le montant et la taille de la société ; au-delà de 1,5 M€, sur devis. Devis écrit sous 24 h ouvrées, rapport signé sous 48 h à réception d'un dossier complet, paiement à la commande. Consultez les tarifs ou demandez votre devis.
Questions fréquentes
Puis-je apporter ma voiture personnelle à ma SASU ?
Oui, si elle vous appartient : carte grise à votre nom et facture. C'est un apport en nature, évalué à sa valeur de marché à la date de l'apport, par un commissaire aux apports sauf dispense possible à la constitution.
Mon camion vaut moins de 30 000 €, suis-je dispensé de commissaire aux apports ?
Pas forcément. Il faut aussi que le total des apports en nature non évalués ne dépasse pas la moitié du capital. Avec deux camions de 10 000 € et 1 000 € de numéraire, la dispense est impossible.
Peut-on apporter un véhicule encore en crédit ?
Oui, si le crédit est soldé avant l'apport ou repris par la société. En cas de reprise, l'apport devient en partie rémunéré (apport mixte).
Faut-il un commissaire aux apports pour apporter du matériel lors d'une augmentation de capital de SAS ?
Oui. En augmentation de capital de SAS ou de SA, il n'existe pas de dispense pour les apports en nature.
Quand la carte grise passe-t-elle au nom de la société ?
Après l'immatriculation de la société, sur la base des statuts et du rapport du commissaire aux apports.
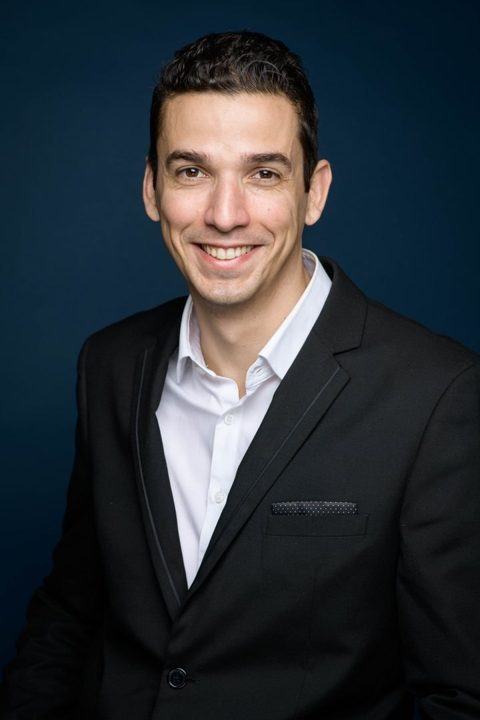
Commissaire aux comptes inscrit (CRCC Paris), expert-comptable diplômé. Il signe personnellement les rapports du cabinet.
Sources et textes
- Code de commerce, art. L.223-9
- Code de commerce, art. L.227-1
- Code de commerce, art. L.225-147
Article à jour au 29 octobre 2026, à titre d'information générale. Il ne remplace pas l'analyse de votre dossier par votre avocat ou par le cabinet.